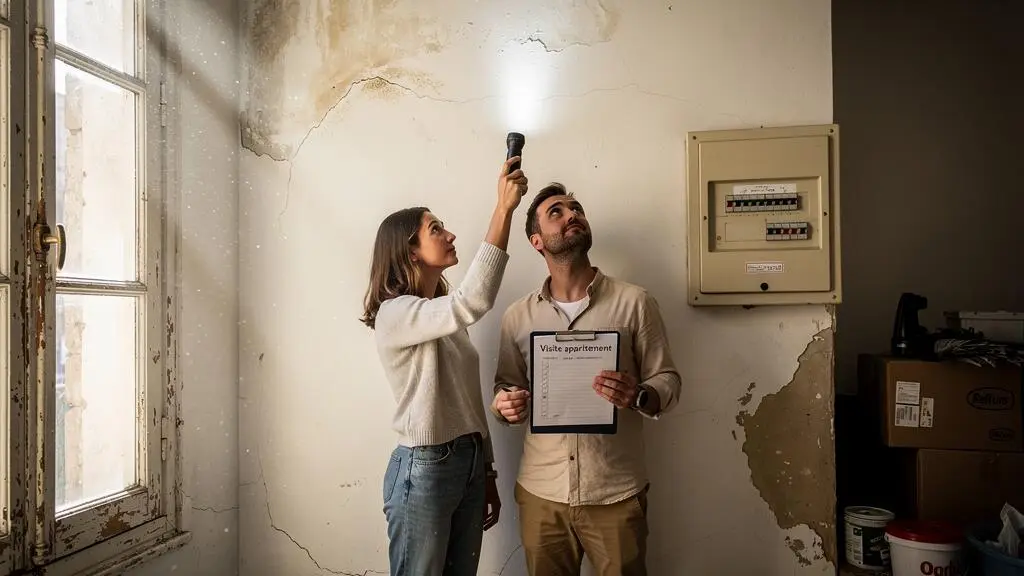
Un logement peut correspondre à tous vos critères et pourtant dépasser votre budget réel une fois les frais d’acquisition, les travaux et les charges pris en compte. Préparer un achat immobilier consiste donc à vérifier simultanément trois éléments : votre capacité financière, l’état du bien et les conditions juridiques de la transaction.
Cette préparation commence avant les visites. Elle se poursuit lors de l’analyse des diagnostics, des documents de copropriété et des possibilités de financement, puis se concrétise dans les clauses de l’avant-contrat. Chaque étape doit permettre de répondre à une question précise : le logement reste-t-il intéressant lorsque ses risques et ses dépenses futures deviennent visibles ?
Les principes de prudence présentés ici concernent les acheteurs des pays francophones. Les précisions réglementaires relatives aux diagnostics, aux délais de rétractation et aux conditions suspensives portent principalement sur la France. Elles doivent être adaptées au droit applicable dans les autres pays.
Les trois réflexes pour sécuriser votre achat immobilier
- Calculez votre budget global, frais et réserve pour imprévus compris, avant de commencer les visites.
- Examinez les défauts techniques, les documents administratifs et les dépenses collectives avant toute offre.
- Faites vérifier les conditions de financement, les délais et les clauses de l’avant-contrat avant de signer.
- Pourquoi un coup de cœur immobilier peut-il conduire à accepter de mauvaises conditions ?
- Comment analyser un logement avant de faire une offre sans oublier les points coûteux ?
- Immobilier neuf ou ancien : lequel choisir avec un budget et un calendrier contraints ?
- Quels défauts peuvent transformer un achat immobilier attractif en mauvaise opération ?
- Dans quel ordre avancer entre financement, visites et offre d’achat pour éviter un blocage ?
- Dans quel ordre préparer financement, critères et visites pour avancer sans blocage ?
- Quels oublis peuvent rendre un dossier de diagnostic technique insuffisant lors d’une vente ?
- Que faut-il vérifier avant de signer une promesse de vente d’un bien immobilier ?
Pourquoi un coup de cœur immobilier peut-il conduire à accepter de mauvaises conditions ?
Un coup de cœur immobilier peut conduire à accepter un prix excessif, des travaux sous-estimés ou des conditions contractuelles défavorables. L’attachement émotionnel au logement peut modifier la perception des risques et rendre la négociation plus difficile. Pour éviter cette situation, il faut séparer l’impression ressentie pendant la visite de l’évaluation objective du bien.
La première visite mobilise souvent des critères très personnels : luminosité, disposition des pièces, décoration, impression de confort ou projection dans une future vie quotidienne. Ces qualités comptent réellement, mais elles ne renseignent pas sur l’état de la toiture, la conformité des installations ou les dépenses à venir.
Le risque apparaît lorsque l’acheteur commence à justifier les défauts au lieu de les évaluer. Une installation électrique vieillissante devient un simple détail, une pièce humide paraît facilement réparable et un prix supérieur au budget semble acceptable pour ne pas perdre le logement.
Plusieurs comportements doivent inciter à ralentir la décision :
- Faire une offre immédiatement après une unique visite, sans comparaison avec d’autres biens.
- Refuser une contre-visite ou l’avis d’un professionnel indépendant.
- Modifier son plafond budgétaire sans recalculer les mensualités et les frais.
- Accepter des informations incomplètes parce que d’autres acheteurs seraient intéressés.
Une méthode simple consiste à instaurer un délai de réflexion avant toute offre, lorsque le calendrier de la vente le permet. Revenez à un autre moment de la journée, examinez les mêmes points avec une grille écrite et demandez à une personne extérieure de signaler les défauts qu’elle observe.
Cette démarche rejoint les recommandations de l’ANIL pour acheter un logement ancien, qui préconisent notamment plusieurs visites à des horaires différents afin de mieux apprécier le quartier, les nuisances et l’ensoleillement.
Un logement peut rester votre favori après cette vérification. L’objectif n’est pas d’éliminer l’émotion, mais de s’assurer qu’elle ne remplace pas l’analyse financière et technique.
Comment analyser un logement avant de faire une offre sans oublier les points coûteux ?
Pour analyser un logement avant une offre, examinez en priorité les éléments susceptibles d’entraîner des dépenses importantes : structure, toiture, isolation, chauffage, électricité, plomberie et assainissement. Complétez la visite par les diagnostics disponibles et les documents de copropriété. Classez ensuite les anomalies selon leur urgence, leur coût probable et leur impact sur votre budget.
Une visite efficace ne se limite pas aux surfaces et aux finitions. Elle doit permettre d’identifier les postes qui nécessitent une expertise ou un devis. Une peinture abîmée se corrige généralement plus facilement qu’une infiltration persistante ou qu’une installation technique à reprendre.
Pour structurer l’inspection, utilisez une grille de risques.
| Poste | Vérification prioritaire | Décision à préparer |
|---|---|---|
| Toiture et structure | Traces d’infiltration, fissures, déformations | Demander un avis technique si nécessaire |
| Électricité et plomberie | Ancienneté, anomalies, fuites et état des équipements | Obtenir une estimation des travaux |
| Isolation et chauffage | DPE, menuiseries, ventilation et système de chauffage | Évaluer les dépenses et améliorations possibles |
| Assainissement | Type d’installation et documents de contrôle applicables | Vérifier les éventuelles obligations de travaux |
| Copropriété | Charges, travaux, impayés et entretien des parties communes | Anticiper les dépenses collectives |
Les diagnostics constituent un premier niveau d’information, mais ils ne remplacent pas une inspection complète. Un DPE peu favorable peut conduire à étudier des travaux énergétiques. Des anomalies électriques doivent être examinées selon leur gravité. Un diagnostic signalant du plomb ou d’autres matériaux à risque nécessite une lecture précise de sa localisation et de son état.
En copropriété, demandez les procès-verbaux des assemblées générales, les informations sur les charges et les travaux, ainsi que les documents relatifs à l’entretien de l’immeuble. Il faut distinguer les dépenses déjà votées des projets encore discutés, puis vérifier leur répartition contractuelle entre vendeur et acquéreur.
La localisation mérite une analyse indépendante : bruit à différentes heures, stationnement, circulation, voisinage et projets urbains. Une seconde visite peut révéler des contraintes absentes lors du premier rendez-vous.
Enfin, séparez les travaux indispensables à la sécurité ou à la conservation du bâtiment des améliorations de confort. Cette hiérarchie évite de concentrer la négociation sur des finitions secondaires tout en négligeant des dépenses lourdes.
Une offre argumentée repose sur des observations vérifiables, des documents et, lorsque cela est possible, des devis. Les défauts identifiés deviennent ainsi des éléments de décision plutôt que de simples impressions.
Immobilier neuf ou ancien : lequel choisir avec un budget et un calendrier contraints ?
Le neuf convient davantage à un acheteur qui peut attendre la livraison et souhaite limiter certains travaux immédiats. L’ancien peut permettre une installation plus rapide, mais nécessite une analyse approfondie de l’état du logement. Le bon choix dépend du coût global, de la date d’emménagement souhaitée et de votre capacité à financer des imprévus.
Comparer uniquement les prix affichés serait insuffisant. Dans le neuf, il faut examiner les prestations incluses, les équipements supplémentaires, les frais annexes et les éventuels coûts liés à l’attente de livraison. Dans l’ancien, les frais d’acquisition et les rénovations peuvent modifier sensiblement l’enveloppe nécessaire.
En France, l’achat neuf peut bénéficier de frais d’acquisition réduits selon le régime applicable et de garanties liées à la construction, notamment les garanties de parfait achèvement et décennale. Leur existence ne signifie toutefois pas que tout désordre ou équipement est couvert sans condition.
| Critère | Immobilier neuf | Immobilier ancien |
|---|---|---|
| Calendrier | Livraison parfois différée, avec risque de retard | Disponibilité potentiellement plus rapide, sous réserve de la vente et des travaux |
| Travaux | Moins de rénovations initiales attendues, mais finitions et options à vérifier | État très variable, rénovation parfois nécessaire |
| Budget | Prix et prestations contractuelles à détailler | Prix éventuellement négociable, travaux à provisionner |
| Visibilité | Plans, notice descriptive et livraison à contrôler | Logement existant visitable et inspectable |
| Revente | Valeur future dépendante du marché et du prix d’acquisition | Valeur future dépendante notamment de l’emplacement et de l’état |
Un achat sur plan comporte une incertitude particulière : le logement définitif ne peut pas être inspecté comme un bien existant avant la construction. Il faut donc étudier attentivement les plans, les prestations contractuelles, les modalités de livraison et les garanties applicables.
Il serait également imprudent de présumer qu’un logement neuf prendra nécessairement de la valeur. Une revente dans les premières années peut être défavorable si le prix initial, les frais supportés et les conditions du marché ne permettent pas de retrouver le coût total engagé.
Pour décider, croisez trois questions : quand devez-vous emménager, quelle réserve financière pouvez-vous consacrer aux travaux et quelle marge de négociation ou d’ajustement existe réellement ?
Un bien ancien bien entretenu peut représenter un choix plus maîtrisable qu’un programme neuf mal adapté à votre calendrier. À l’inverse, un neuf correctement budgété peut limiter l’incertitude liée à certaines rénovations.
Quels défauts peuvent transformer un achat immobilier attractif en mauvaise opération ?
Les défauts les plus préoccupants sont ceux qui entraînent des dépenses importantes, limitent l’usage du logement ou compliquent sa revente. Ils peuvent être techniques, administratifs ou liés à l’emplacement. Une humidité persistante, des travaux non autorisés, une copropriété fragilisée ou une servitude contraignante justifient des vérifications approfondies avant de s’engager.
Les défauts techniques méritent une attention particulière lorsqu’ils sont difficiles à identifier lors d’une visite ordinaire. Des fissures, des infiltrations récurrentes ou des désordres structurels peuvent nécessiter une expertise spécialisée. Leur coût réel ne doit pas être déduit de leur seule apparence.
Les défauts administratifs sont différents. Une extension, une véranda ou une modification extérieure peut sembler parfaitement utilisable sans que sa situation réglementaire soit établie. Il convient de vérifier les autorisations pertinentes et la cohérence entre le bien vendu, les documents disponibles et les règles d’urbanisme.
Dans une copropriété, les difficultés peuvent concerner l’ensemble de l’immeuble. Les travaux importants, les impayés collectifs ou les procédures en cours doivent être examinés avant de conclure que les charges annoncées sont représentatives des dépenses futures.
La fiche de l’ANIL sur l’achat en copropriété détaille notamment les informations financières, les procès-verbaux d’assemblée générale et les documents d’entretien utiles à cette analyse.
Les défauts de localisation peuvent être encore moins faciles à corriger. Une nuisance sonore régulière, une zone exposée aux inondations, un accès contraint par une servitude ou des difficultés de stationnement peuvent réduire l’attrait du logement pour de futurs acquéreurs.
En droit français, la garantie des vices cachés peut protéger l’acheteur sous certaines conditions, notamment lorsque le défaut existait au moment de la vente, n’était pas apparent et présente la gravité juridiquement requise. La preuve peut être difficile à apporter. Il ne faut donc pas considérer un recours éventuel comme un substitut aux vérifications préalables.
Si un risque est identifié mais encore incertain, demandez au notaire si une condition particulière, une vérification complémentaire ou une stipulation adaptée doit figurer dans l’avant-contrat. Une clause ne doit jamais être supposée protectrice sans examen de sa portée juridique.
Un prix attractif ne compense pas automatiquement un défaut majeur. L’acheteur doit pouvoir expliquer pourquoi le risque reste acceptable, comment il sera traité et avec quelle enveloppe financière.
Dans quel ordre avancer entre financement, visites et offre d’achat pour éviter un blocage ?
La séquence la plus sûre consiste à évaluer votre capacité financière, consulter les établissements prêteurs, sélectionner les biens compatibles, effectuer les vérifications techniques puis formuler une offre réfléchie. Le financement doit être préparé avant l’engagement contractuel, car une simulation ou un accord de principe ne garantit pas l’obtention du prêt définitif.
Il faut distinguer plusieurs niveaux de validation financière. Une estimation personnelle fournit un premier ordre de grandeur. Une simulation bancaire repose sur des hypothèses et sur les informations communiquées. Un accord de principe peut traduire un examen plus avancé du dossier, mais reste distinct d’une offre de prêt ferme.
Cette distinction évite de considérer un montant théorique comme définitivement disponible. La banque peut encore examiner les justificatifs, la situation de l’emprunteur, les garanties et les caractéristiques du projet.
En France, lorsque l’achat concerné est financé par un prêt, l’avant-contrat doit intégrer une condition suspensive d’obtention du financement. Celle-ci précise notamment les caractéristiques du prêt recherché. Les règles détaillées figurent dans les règles officielles sur la condition suspensive de prêt.
45 à 60 jours
Délai généralement prévu en France pour obtenir le financement après la signature de la promesse. Il s’agit d’une pratique indicative, et non d’une garantie de traitement bancaire. Le délai contractuel ne peut pas être inférieur à un mois dans le cadre réglementaire concerné.
Service Public, fiche relative à la condition suspensive d’obtention d’un prêt immobilier.
Avant de déposer une offre, vérifiez également les conséquences de son acceptation. En France, une offre acceptée peut produire des effets juridiques ; le délai de rétractation attaché à certains avant-contrats ne doit pas être confondu avec une faculté générale d’annuler toute proposition sans conséquence.
Pour anticiper les blocages, construisez un calendrier à rebours depuis la signature définitive envisagée :
- Définir une date cible d’acquisition compatible avec votre situation.
- Prévoir les formalités notariales et les délais contractuels.
- Identifier la date limite d’obtention du financement.
- Anticiper la transmission des diagnostics et documents manquants.
- Prévoir les éventuelles contre-visites et expertises avant les engagements décisifs.
L’ANIL évoque environ trois mois pour l’accomplissement des formalités notariales lors d’une vente de logement existant, à titre indicatif. Le calendrier réel doit être confirmé pour chaque dossier.
Un projet peut rester viable malgré un retard ou une difficulté bancaire, mais les délais ne doivent pas être laissés à l’improvisation. Toute modification importante mérite une coordination avec le prêteur et le notaire.
Dans quel ordre préparer financement, critères et visites pour avancer sans blocage ?
Préparez votre recherche en trois phases : consolider votre budget, définir les critères réellement indispensables puis organiser des visites comparables. Chaque phase doit produire un résultat concret : une enveloppe financière réaliste, une liste de priorités et une grille d’évaluation des logements. Cette organisation évite de multiplier les visites de biens incompatibles avec vos contraintes.
La première phase consiste à déterminer le budget d’acquisition total, et non le seul prix affiché. Additionnez le prix envisagé, les frais d’acquisition, les dépenses de financement, les travaux nécessaires et les coûts d’installation. Conservez une réserve pour les imprévus plutôt que de consacrer toute votre épargne à l’opération.
La deuxième phase consiste à séparer les critères non négociables des préférences. La localisation, l’accessibilité, le nombre minimal de pièces ou une contrainte de mobilité peuvent être déterminants. Une cuisine à moderniser ou une décoration datée peuvent, selon votre situation, être secondaires.
Après plusieurs visites, confrontez cette liste au marché réellement accessible. Si les logements respectant tous vos souhaits dépassent votre budget, modifiez les critères secondaires avant d’augmenter automatiquement votre plafond financier.
La troisième phase vise à rendre les visites comparables. Utilisez les mêmes rubriques pour chaque bien : prix global, état technique, charges, environnement, travaux et documents manquants.
Checklist de préparation avant de faire une offre
- Consolider votre financement : produire un tableau indiquant apport disponible, enveloppe d’emprunt estimée, frais annexes et réserve financière.
- Fixer vos priorités : rédiger une liste séparant les critères indispensables des préférences négociables.
- Organiser les visites : préparer une grille commune et conserver une fiche remplie pour chaque logement visité.
- Vérifier les risques : établir un relevé des anomalies, documents manquants et devis à demander avant toute décision.
- Préparer le dossier acheteur : réunir les justificatifs utiles au financement et une attestation adaptée à communiquer au vendeur, sans divulguer inutilement vos données personnelles.
Un dossier acheteur bien préparé facilite les échanges avec les interlocuteurs financiers et immobiliers. Il ne garantit toutefois ni l’acceptation de votre offre ni l’octroi du prêt.
Lorsque le budget et les priorités sont stabilisés, les diagnostics deviennent plus faciles à interpréter : vous savez quelles anomalies sont compatibles avec votre projet et lesquelles nécessitent de renoncer ou de négocier.
Quels oublis peuvent rendre un dossier de diagnostic technique insuffisant lors d’une vente ?
Un dossier de diagnostic technique peut être insuffisant lorsqu’un diagnostic obligatoire manque, n’est plus valide, ne correspond pas au bien vendu ou ne couvre pas une installation concernée. Les obligations dépendent notamment de l’ancienneté du bâtiment, de ses équipements, de sa localisation et du type de transaction. La présence d’un dossier ne garantit donc pas sa conformité.
En France, le dossier de diagnostic technique, ou DDT, rassemble les diagnostics requis selon les caractéristiques du logement. Il peut notamment concerner la performance énergétique, l’amiante, le plomb, l’électricité, le gaz, les termites, l’assainissement ou les risques réglementaires.
Certains contrôles ne sont exigés que dans des situations particulières. Les diagnostics d’électricité et de gaz dépendent notamment de l’ancienneté des installations concernées. Les obligations relatives aux termites sont liées aux zones réglementairement délimitées. Les informations relatives à la mérule suivent un régime spécifique et ne doivent pas être assimilées automatiquement à un diagnostic technique systématique.
Le DPE mérite une attention particulière. Il renseigne sur la performance énergétique et climatique conventionnelle du logement, mais ne constitue pas une expertise de sa structure ou une garantie de consommation réelle.
10 ans
Durée de validité de principe des DPE réalisés depuis le 1er juillet 2021 en France, sous réserve des dispositions applicables. Les DPE établis entre le 1er janvier 2018 et le 30 juin 2021 ne sont plus valables depuis le 1er janvier 2025.
Depuis le 1er janvier 2026, le facteur de conversion de l’électricité en énergie primaire utilisé dans le DPE français est passé de 2,3 à 1,9. Certains diagnostics antérieurs peuvent bénéficier d’une actualisation de leur étiquette dans les conditions prévues. Il convient donc de vérifier la date du document et les éventuelles attestations applicables.
La validité d’un DPE doit aussi être examinée à travers son numéro d’identification attribué par l’ADEME. Son absence rend le diagnostic non valable dans le régime concerné.
Pour les autres diagnostics, il faut contrôler les dates, le périmètre et la correspondance avec les équipements réellement présents. Un document ancien, incomplet ou contradictoire avec l’état apparent du logement doit susciter une demande d’explication avant signature.
Les conséquences juridiques varient selon le diagnostic concerné, le manquement constaté et le droit applicable. Une absence ou une erreur peut notamment affecter la possibilité pour le vendeur de s’exonérer de certaines responsabilités. Il serait toutefois inexact de considérer que tout dossier incomplet entraîne automatiquement l’annulation de la vente.
Dans une vente en l’état futur d’achèvement, le calendrier et les documents diffèrent de ceux d’une vente de logement existant. Le DPE d’un logement acheté sur plan est notamment établi à partir de consommations prévues et remis au plus tard à la livraison, selon les règles françaises applicables.
Un dossier correctement constitué réduit certaines incertitudes, mais ne remplace pas une visite attentive ni l’intervention d’un spécialiste lorsqu’un désordre technique est suspecté.
À retenir avant de signer
- Une offre pertinente repose sur un budget global vérifié et des risques techniques identifiés, pas seulement sur le prix annoncé.
- Les documents de copropriété, diagnostics et autorisations doivent être examinés avant de considérer les informations du vendeur comme suffisantes.
- Les clauses de l’avant-contrat doivent correspondre à votre financement réel, à vos échéances et aux incertitudes encore présentes.
Que faut-il vérifier avant de signer une promesse de vente d’un bien immobilier ?
Avant de signer une promesse de vente, vérifiez la désignation exacte du logement, son prix, les conditions suspensives, les délais de financement, la date de disponibilité et la répartition des dépenses. Contrôlez également les diagnostics, la situation juridique du bien et les documents de copropriété. Toute incertitude importante doit être clarifiée avec le notaire avant l’engagement.
La promesse de vente et le compromis de vente sont deux formes d’avant-contrat dont les mécanismes juridiques diffèrent. En France, la promesse unilatérale accorde une option d’achat au bénéficiaire dans les conditions convenues, tandis que le compromis repose sur des engagements réciproques. Les effets précis dépendent du document signé et de ses clauses.
Pour l’acquéreur non professionnel d’un logement à usage d’habitation, le droit français prévoit en principe un délai légal de rétractation de dix jours dans les situations concernées. Son point de départ dépend des modalités de notification et, notamment en copropriété, de la communication des documents requis.
Ce délai ne doit pas dispenser de lire attentivement l’avant-contrat. Certaines obligations et situations ne se résument pas à la possibilité de se rétracter.
La condition suspensive de financement mérite une vérification spécifique. Le montant maximal emprunté, la durée, le taux maximal et les échéances doivent être compatibles avec votre recherche bancaire. Un accord de principe ne suffit pas, à lui seul, à établir que cette condition est réalisée.
La désignation du bien doit correspondre à ce qui a été visité et négocié : logement, annexes, stationnement, cave, éventuels droits attachés au bien et superficie lorsque sa mention est légalement requise.
La situation juridique doit également être étudiée : références cadastrales, servitudes, inscriptions hypothécaires, conformité des transformations et éventuelle occupation locative. Si le logement est loué, les conditions de libération ne peuvent pas être présumées à partir d’une simple déclaration du vendeur.
En copropriété, examinez les charges, les travaux votés ou envisagés, les procédures et les informations financières disponibles. La répartition des dépenses entre vendeur et acquéreur doit être clarifiée dans le respect des règles applicables, notamment lorsque des travaux ont déjà été décidés.
Avant signature, faites confirmer par le notaire que les documents nécessaires ont été reçus, que les clauses correspondent à votre situation et que le calendrier laisse suffisamment de temps pour les démarches bancaires et administratives.
La prochaine étape consiste à transmettre au notaire vos questions non résolues, vos documents de financement et la liste des vérifications encore nécessaires. Une signature sécurisée repose sur des informations complètes et des engagements compris, pas sur la seule volonté de conclure rapidement.
Peut-on acheter un logement sans faire réaliser d’expertise technique complémentaire ?
Une expertise technique générale supplémentaire n’est pas systématiquement obligatoire. Toutefois, les diagnostics réglementaires ne couvrent pas tous les désordres possibles. En présence de fissures, d’humidité persistante ou de doutes sur la structure, solliciter un professionnel compétent peut permettre de mieux apprécier les risques avant de s’engager.
Une simulation bancaire suffit-elle pour faire une offre d’achat ?
Une simulation peut aider à déterminer une enveloppe de recherche, mais elle ne garantit pas l’octroi du prêt. Il est préférable de faire examiner votre situation financière en amont et de prévoir une condition suspensive de financement adaptée lorsque le régime juridique de la transaction l’exige ou le permet.
Faut-il renoncer à acheter un logement avec un mauvais DPE ?
Pas nécessairement. Un DPE défavorable doit conduire à examiner les travaux possibles, leur faisabilité, leur coût estimé et les conséquences réglementaires applicables. Des devis adaptés au logement sont préférables à une estimation fondée uniquement sur son étiquette énergétique. Le prix d’acquisition doit rester cohérent avec l’investissement global envisagé.
Qui paie les travaux de copropriété votés avant la vente ?
En France, la répartition dépend notamment des règles applicables aux appels de fonds et des stipulations convenues entre vendeur et acquéreur. La date du vote ne suffit pas, à elle seule, à déterminer qui supportera définitivement la dépense. Le notaire doit vérifier les échéances et les clauses prévues dans l’avant-contrat.
Peut-on se rétracter après avoir signé une promesse de vente ?
En France, l’acquéreur non professionnel bénéficie en principe d’un délai légal de rétractation de dix jours pour les acquisitions de logements entrant dans le champ du dispositif. Les modalités de départ et d’exercice de ce délai doivent être respectées. Au-delà, la possibilité de ne pas poursuivre la vente dépend notamment des conditions suspensives et des autres règles applicables au contrat.