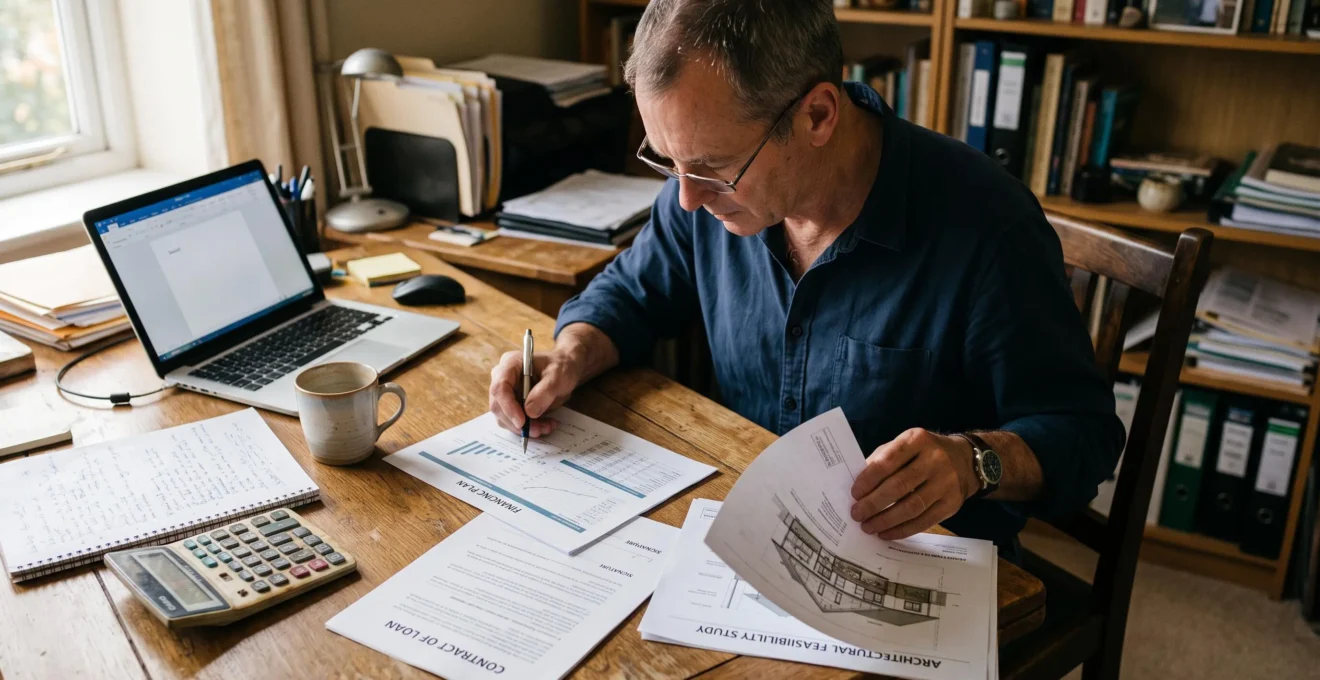
Un projet de crowdfunding immobilier peut afficher un rendement attractif, une durée de financement relativement courte et des garanties présentées comme rassurantes. Pourtant, aucun de ces éléments ne suffit à déterminer si l’investissement est pertinent. Le remboursement dépend avant tout de la réussite d’une opération immobilière, de sa structure financière et de la capacité du porteur de projet à surmonter d’éventuelles difficultés.
Pour analyser un projet de crowdfunding immobilier, il faut examiner trois dimensions : la viabilité de l’opération financée, la solidité du porteur et la crédibilité du scénario de remboursement. Cette analyse exige de comprendre les documents contractuels, de vérifier les financements déjà obtenus et d’identifier les événements susceptibles de provoquer un retard ou une perte.
La prudence est particulièrement importante lorsque l’investissement repose sur une dette remboursable à échéance. Un taux contractuel élevé ne compense pas automatiquement une insuffisance de garanties, un marché immobilier fragile ou une immobilisation du capital plus longue que prévu. La méthode présentée ici permet de distinguer les projets suffisamment documentés de ceux dont les risques restent difficiles à mesurer.
Les points essentiels avant d’investir
- Analyser le financement réel : vérifier les fonds propres, les engagements bancaires, les garanties et la destination des sommes collectées.
- Tester le remboursement : identifier la source de trésorerie attendue et examiner les conséquences d’un retard de chantier, d’une vente insuffisante ou d’une baisse du prix de l’actif.
- Évaluer l’ensemble des risques : contrôler l’opérateur et la plateforme, puis vérifier que l’investissement reste compatible avec votre horizon et votre capacité à supporter une perte.
- Pourquoi les projets de crowdfunding immobilier proposent-ils parfois des rendements élevés ?
- Comment examiner un dossier de crowdfunding immobilier sans se limiter au résumé commercial ?
- Promotion ou marchand de biens : quel projet de crowdfunding correspond à votre profil de risque ?
- Quels signaux doivent alerter avant d’investir dans un projet de crowdfunding immobilier ?
- Comment répartir plusieurs investissements en crowdfunding immobilier pour limiter la concentration ?
- Comment auditer une plateforme de crowdfunding immobilier avant votre premier investissement ?
- Quels risques prenez-vous si vous avez besoin de votre capital exactement à l’échéance annoncée ?
- Comment comparer des plateformes de crowdfunding immobilier avant d’y placer votre argent ?
Pourquoi les projets de crowdfunding immobilier proposent-ils parfois des rendements élevés ?
Les projets de crowdfunding immobilier proposent parfois des rendements élevés parce qu’ils financent une dette comportant des risques importants, souvent en complément du crédit bancaire classique. Le taux rémunère notamment l’immobilisation des fonds, le risque de défaut et la position de l’investisseur dans le montage financier. Il ne constitue ni une garantie de performance ni une preuve de bonne rentabilité de l’opération.
Dans une opération immobilière, le financement participatif peut couvrir une partie des besoins qui ne sont pas pris en charge par les fonds propres de l’opérateur ou par la banque. Cette dernière peut limiter son exposition en raison de ses critères de financement, du stade d’avancement du projet ou des garanties disponibles.
Un coût de financement supérieur au crédit bancaire peut donc refléter une prise de risque supplémentaire. Il ne prouve toutefois pas que le porteur a essuyé un refus bancaire : certaines opérations associent volontairement plusieurs sources de capitaux.
Pour comprendre le taux proposé, il faut examiner plusieurs facteurs :
- La marge prévisionnelle : elle doit permettre d’absorber les coûts de construction, les frais financiers et les imprévus avant de dégager un bénéfice.
- Le rang de remboursement : une dette subordonnée à celle de la banque supporte généralement un risque de perte supérieur en cas de difficulté.
- Les garanties : une hypothèque ou une autre sûreté peut améliorer les perspectives de recouvrement, selon son rang, sa valeur et ses conditions d’exécution.
- La durée : un financement court peut offrir un taux annualisé attractif, mais le calendrier annoncé dépend de la réalisation effective de l’opération.
10,7 %
Rendement contractuel moyen observé fin mars 2024 dans l’échantillon français étudié par l’AMF. Ce chiffre correspond à un taux prévu contractuellement, et non à la performance réellement obtenue après retards et pertes éventuelles.
Autorité des marchés financiers, étude publiée le 20 janvier 2025 : l’analyse de l’AMF sur les performances du crowdfunding immobilier.
Le rendement réellement perçu dépend aussi de la durée effective du placement. Lorsque les intérêts ne continuent pas à courir pendant un retard, une immobilisation supplémentaire réduit le rendement annualisé. À l’inverse, si le contrat prévoit des intérêts supplémentaires effectivement payés, les conséquences peuvent être différentes. Il faut donc lire les clauses de prorogation, de majoration et de remboursement anticipé.
L’investisseur supporte enfin une asymétrie fondamentale : lorsque le projet réussit mieux que prévu, son gain reste généralement limité aux intérêts contractuels. Lorsque l’opération échoue, il peut perdre une partie ou la totalité du capital.
Le taux doit ainsi être considéré comme la rémunération annoncée d’un risque à analyser, jamais comme un critère suffisant pour sélectionner une opération. La vérification du dossier financier permet ensuite d’évaluer si ce risque paraît acceptable.
Comment examiner un dossier de crowdfunding immobilier sans se limiter au résumé commercial ?
Pour examiner un dossier de crowdfunding immobilier, il faut confronter la présentation commerciale aux documents juridiques et aux pièces financières de l’opération. L’objectif est de vérifier qui emprunte, comment les fonds seront utilisés, quelles ressources permettront le remboursement et quels recours existent en cas de défaut. Toute information importante non documentée doit faire l’objet d’une demande complémentaire.
La documentation peut être organisée en trois niveaux, qui répondent chacun à des questions différentes.
- Le dossier commercial : il présente l’immeuble, la stratégie de l’opérateur, le calendrier, les hypothèses de vente et le rendement cible. Il sert à comprendre l’opération, mais ses prévisions doivent être vérifiées.
- Les documents contractuels : ils définissent les droits de l’investisseur, la nature de la créance, les conditions de remboursement, les événements de défaut et les éventuelles possibilités de transfert des titres ou créances.
- Les pièces opérationnelles : elles permettent d’évaluer la faisabilité du projet, le budget, le plan de financement, les engagements bancaires, les autorisations administratives et les hypothèses de commercialisation.
La structure financière mérite une attention particulière. Il faut identifier les fonds propres réellement engagés par le promoteur, les financements déjà confirmés et la part attendue du crowdfunding. Une offre bancaire indicative n’apporte pas la même certitude qu’un financement contractuellement accordé dont les conditions de déblocage sont remplies.
Il convient également de demander si les fonds participatifs financent directement l’opération immobilière ou transitent par une société holding. Cette distinction peut modifier la position juridique des investisseurs et leurs perspectives de récupération en cas de défaillance.
Concernant les garanties, la simple mention d’une hypothèque ne suffit pas. Il faut connaître l’actif concerné, le montant couvert, le rang de la sûreté, son état d’inscription et les éventuels créanciers prioritaires. Une évaluation immobilière réalisée par un tiers indépendant peut aider à apprécier la couverture réelle du financement.
Enfin, le scénario de remboursement doit être documenté : ventes aux acquéreurs, refinancement bancaire, revente d’un immeuble ou autre flux précisément identifié. Un projet qui repose sur un refinancement futur non confirmé doit être distingué d’une opération dont les ventes sont déjà engagées.
Checklist : les cinq vérifications à documenter avant de souscrire
- Identifier l’emprunteur réel : conserver sa dénomination juridique, son numéro d’immatriculation et un schéma des sociétés impliquées.
- Reconstituer le financement : préparer un tableau séparant fonds propres, dette bancaire, crowdfunding et financements restant à obtenir.
- Contrôler les garanties : établir une fiche indiquant leur nature, leur bénéficiaire, leur rang et les justificatifs disponibles.
- Tester le remboursement : rédiger trois scénarios, nominal, retardé et défavorable, avec leurs principales conséquences financières.
- Vérifier les clauses contractuelles : conserver une synthèse des échéances, pénalités éventuelles, droits des créanciers et procédures en cas de défaut.
Cette méthode complète la page de l’AMF consacrée à l’investissement en crowdfunding immobilier, qui recommande notamment de comprendre le montage financier, d’examiner les informations clés de l’investissement et d’étudier le marché local.
Lorsque les pièces essentielles sont absentes ou que plusieurs réponses restent imprécises, différer sa décision peut être plus prudent que d’accepter un risque impossible à caractériser. Le type d’opération financée aide ensuite à préciser les risques à examiner.
Promotion ou marchand de biens : quel projet de crowdfunding correspond à votre profil de risque ?
Un projet de promotion immobilière et une opération de marchand de biens ne présentent pas les mêmes risques. La promotion dépend notamment de la construction et de la commercialisation d’un programme, tandis que le marchand de biens cherche généralement à revendre un actif existant, parfois après rénovation. Le choix dépend de votre horizon d’investissement et de votre capacité à supporter les difficultés propres à chaque modèle.
Dans la promotion immobilière, l’opérateur acquiert ou développe un terrain, organise la construction puis commercialise les logements ou locaux. Les ventes en l’état futur d’achèvement (VEFA), lorsqu’elles existent, peuvent contribuer au financement du programme et à son remboursement.
Le risque dominant provient de l’enchaînement des étapes : autorisations, précommercialisation, financement, construction et livraison. Un retard sur une seule phase peut modifier le calendrier global. Une commercialisation insuffisante peut également empêcher la réalisation de certaines conditions exigées par la banque.
Le marchand de biens intervient généralement sur un actif déjà existant. Son modèle repose sur une acquisition à un prix cohérent, la réalisation éventuelle de travaux, puis une revente dans des conditions suffisamment favorables pour dégager une marge.
Le risque porte alors particulièrement sur la valeur d’acquisition, les travaux, les coûts imprévus et la liquidité du marché local. La présence physique d’un immeuble ne garantit pas qu’il pourra être revendu au prix prévu.
| Critère | Promotion immobilière | Marchand de biens |
|---|---|---|
| Source habituelle de remboursement | Commercialisation et encaissements liés au programme construit | Revente d’un actif immobilier existant |
| Risque opérationnel majeur | Construction, autorisations et coordination du programme | Acquisition, travaux et valorisation de l’actif |
| Risque commercial | Ventes insuffisantes ou retardées | Revente lente ou inférieure au prix attendu |
| Durée | Souvent liée à plusieurs étapes de développement | Liée aux travaux et au délai de revente, parfois plus courte |
| Contrôle prioritaire | Précommercialisation, permis, financement et budget chantier | Expertise de valeur, devis, état du bien et marché de revente |
Le profil de risque personnel ne se résume donc pas à choisir le taux le plus faible. Un marchand de biens peut proposer une rémunération inférieure à celle d’une promotion tout en présentant un risque de remboursement plus important si le prix de sortie est irréaliste ou si le marché local manque d’acheteurs.
Pour une promotion, il faut surtout tester le scénario de ventes retardées ou de chantier prolongé. Pour un marchand de biens, la question centrale est de savoir si l’actif pourrait être revendu à un prix inférieur aux prévisions tout en permettant de rembourser les créanciers.
Aucune catégorie ne doit être considérée comme intrinsèquement sûre. La qualité du dossier, les garanties, le marché local et l’expérience de l’opérateur restent déterminants. Ces éléments permettent aussi de repérer les signaux d’alerte avant toute souscription.
Quels signaux doivent alerter avant d’investir dans un projet de crowdfunding immobilier ?
Les principaux signaux d’alerte sont l’absence de financement confirmé, un porteur de projet difficile à vérifier, des hypothèses de vente insuffisamment justifiées et des garanties mal documentées. Un rendement présenté comme certain constitue également un motif de vigilance. Ces indices ne prouvent pas systématiquement qu’une opération échouera, mais ils justifient des vérifications approfondies avant tout engagement.
Il faut distinguer les fragilités du montage, les informations manquantes et les messages commerciaux potentiellement trompeurs. Une opération peut comporter un risque élevé même si le chantier existe déjà ou si sa présentation paraît professionnelle.
Les alertes les plus importantes concernent la capacité financière du porteur de projet :
- Financement bancaire non confirmé : le lancement de l’opération dépend encore d’une décision de crédit, d’une condition suspensive ou d’un déblocage incertain.
- Montage incomplet : une partie des capitaux nécessaires reste à collecter sans solution de remplacement clairement établie.
- Historique non vérifiable : le promoteur ne fournit pas de références contrôlables sur ses opérations antérieures.
- Société ad hoc peu capitalisée : la structure emprunteuse est récente, possède peu d’actifs et ne présente pas de soutien financier clairement documenté.
- Hypothèses commerciales fragiles : le prix de vente, le calendrier ou le taux de réservation semblent reposer principalement sur des projections non justifiées.
Une société créée spécialement pour une opération immobilière n’est pas anormale en soi. Le point décisif est de comprendre ses actifs, ses engagements, ses ressources financières et ses liens avec les autres sociétés du groupe.
La communication commerciale peut également masquer certains risques. Les expressions « capital garanti », « rendement sécurisé » ou « investissement sans risque » doivent être examinées avec une vigilance particulière. La présence d’un bien immobilier ou d’une sûreté ne supprime pas le risque de perte.
Pour contrôler les contreparties, il est utile de consulter les registres officiels du pays concerné, les comptes disponibles, les informations sur les dirigeants et les éventuelles procédures collectives. Les projets antérieurs doivent être appréciés selon leur déroulement réel, y compris lorsqu’ils ont été financés en dehors de la plateforme.
Le marché local mérite une vérification distincte. Une forte demande immobilière ne signifie pas nécessairement que les logements proposés trouveront preneur au prix retenu. Pour les programmes en commercialisation, il faut distinguer les réservations déclarées, les ventes juridiquement engagées et les ventes définitivement réalisées.
Enfin, une visite du site ou l’examen de documents urbanistiques peut aider à vérifier la cohérence entre l’opération présentée et sa situation concrète, sans remplacer une expertise technique ou juridique.
Lorsqu’une anomalie reste inexpliquée, il est préférable de ne pas chercher à la compenser uniquement par un rendement supérieur. Même plusieurs projets individuellement acceptables peuvent présenter un risque excessif s’ils concentrent les mêmes expositions.
Comment répartir plusieurs investissements en crowdfunding immobilier pour limiter la concentration ?
Pour limiter la concentration en crowdfunding immobilier, il faut répartir les investissements entre plusieurs opérateurs, plateformes, territoires et modèles économiques. Le nombre de projets ne suffit pas : des opérations distinctes peuvent dépendre du même promoteur, du même marché ou des mêmes conditions de financement. Une diversification utile réduit les expositions communes sans supprimer les risques propres au secteur immobilier.
La concentration doit être analysée à trois niveaux. Le premier concerne les plateformes : regrouper l’ensemble des souscriptions chez un seul intermédiaire crée une dépendance à son fonctionnement, à son information et à sa continuité d’activité.
Le deuxième niveau concerne les opérateurs. Un même groupe immobilier peut emprunter à travers plusieurs sociétés de projet et proposer plusieurs opérations sur des plateformes différentes. Sans identification des bénéficiaires et des liens capitalistiques, l’investisseur risque de sous-estimer son exposition réelle.
Le troisième niveau concerne les marchés géographiques. Des investissements concentrés dans une même agglomération peuvent être affectés simultanément par une baisse des prix, un ralentissement des ventes ou une modification de la demande locale.
Exemple hypothétique : dix projets ne signifient pas dix risques indépendants
Un investisseur répartit son capital entre dix opérations immobilières. Six sont réalisées par des sociétés appartenant au même promoteur et quatre autres se situent dans la même ville. Les échéances annoncées sont différentes.
Si le promoteur rencontre des difficultés financières, plusieurs projets peuvent subir des retards en même temps. Une dégradation du marché immobilier local peut également affecter les prix de sortie des autres opérations. Le portefeuille comporte dix lignes, mais reste exposé à des facteurs de risque communs.
Une répartition plus pertinente consiste à identifier la corrélation entre les investissements. Cette démarche implique de comparer les groupes immobiliers, les zones d’activité, les types d’actifs, les calendriers et les sources prévues de remboursement.
Il faut également tenir compte des risques systémiques. Une hausse des taux de financement, une contraction du crédit bancaire ou des difficultés généralisées de commercialisation peuvent toucher des projets situés dans plusieurs régions, voire dans différents pays francophones.
La diversification peut donc associer plusieurs modèles d’opérations, sans présumer que la promotion et le marchand de biens évoluent indépendamment dans toutes les circonstances.
Enfin, multiplier les petites souscriptions ne présente pas nécessairement un avantage si cela conduit à examiner les dossiers superficiellement. Chaque nouveau projet exige du temps pour vérifier ses documents, ses garanties et son exposition aux risques existants.
La diversification réduit certaines conséquences d’un défaut isolé, mais elle ne transforme pas un portefeuille de dettes immobilières risquées en placement garanti. La qualité des plateformes utilisées demeure une dimension supplémentaire de l’analyse.
Comment auditer une plateforme de crowdfunding immobilier avant votre premier investissement ?
Auditer une plateforme de crowdfunding immobilier consiste à vérifier son autorisation réglementaire, sa méthode de sélection des projets, son historique de remboursement et son organisation en cas de défaillance. Il faut également comprendre comment les fonds des investisseurs sont conservés et qui assure le suivi des créances. Une plateforme réglementée ne garantit pas la réussite des opérations proposées.
Le premier contrôle porte sur le statut juridique de l’intermédiaire, en tenant compte du pays où il exerce et des services effectivement proposés. Les règles ne sont pas identiques dans tous les pays francophones.
En France, les activités relevant du règlement européen sur les services de financement participatif nécessitent un agrément de prestataire de services de financement participatif (PSFP). L’Autorité des marchés financiers délivre cet agrément et intervient avec l’ACPR dans les conditions prévues pour la facilitation de prêts.
Ce régime, présenté dans les conditions d’agrément des plateformes de financement participatif présentées par l’AMF, ne doit pas être confondu avec le statut de conseiller en investissements financiers ou avec les anciens régimes français d’intermédiation. Le statut nécessaire dépend de l’activité réglementée réellement exercée.
Une fois l’autorisation vérifiée dans un registre officiel, l’analyse doit porter sur l’activité de la plateforme et ses résultats observables.
Les statistiques publiées doivent distinguer les projets remboursés à l’heure, les remboursements tardifs, les opérations encore en retard et les pertes définitivement constatées. Une plateforme récente affichant peu de défauts ne dispose pas nécessairement d’un historique suffisant pour démontrer la qualité de sa sélection.
Les résultats doivent également être interprétés selon l’ancienneté des projets : certains dossiers en difficulté peuvent rester longtemps en procédure de recouvrement avant qu’une perte définitive soit connue.
La gouvernance constitue un autre critère important. Si la plateforme cesse son activité, qui assure les paiements, transmet les informations aux investisseurs et représente leurs intérêts ? Il faut examiner le plan de continuité d’activité, ses prestataires éventuels et ses limites.
Le risque portant sur l’intermédiaire doit être distingué du défaut d’un promoteur. Une plateforme peut rencontrer des difficultés alors que les projets financés continuent d’exister juridiquement. Leur administration et leur recouvrement peuvent néanmoins devenir plus complexes.
Enfin, les fonds en attente d’investissement doivent faire l’objet d’une vérification spécifique : nature du compte utilisé, prestataire chargé des paiements, éventuelle séparation des fonds et protections réellement applicables. Il ne faut pas assimiler automatiquement un compte d’investissement à un dépôt bancaire garanti.
Une plateforme transparente doit permettre à l’investisseur de comprendre les risques avant la souscription et de suivre les difficultés après celle-ci. La prochaine vérification concerne un point particulièrement important pour la gestion de son patrimoine : la disponibilité du capital.
Quels risques prenez-vous si vous avez besoin de votre capital exactement à l’échéance annoncée ?
Si vous devez récupérer votre capital à une date précise, le crowdfunding immobilier présente un risque de liquidité important. L’échéance contractuelle ne garantit pas que le remboursement interviendra effectivement ce jour-là. Un retard de chantier, une vente différée ou un défaut du porteur peuvent prolonger l’immobilisation des fonds, sans possibilité simple de sortie anticipée.
Le calendrier d’une opération immobilière dépend de plusieurs événements : délivrance des autorisations, disponibilité des financements, avancement du chantier, commercialisation et encaissement du prix des ventes. Même lorsque la date de remboursement est contractuellement fixée, son respect dépend de la capacité effective de l’emprunteur à payer.
Environ 30 %
Part des projets encore en cours présentant un retard de remboursement au 31 mars 2024 dans l’échantillon des dix principales plateformes françaises étudiées par l’AMF. Ce pourcentage ne représente ni un taux de perte définitive ni une estimation applicable à tous les projets ou pays francophones.
Autorité des marchés financiers, analyse publiée le 20 janvier 2025.
Les conséquences financières d’un retard dépendent des clauses contractuelles. Certaines opérations prévoient une rémunération supplémentaire, des pénalités ou une prorogation des intérêts. D’autres peuvent laisser l’investisseur avec un capital bloqué sans compensation suffisante, voire sans paiement effectif des intérêts dus.
Un exemple hypothétique permet d’illustrer ce mécanisme. Un investisseur prête 1 000 € pour une durée prévue d’un an, avec 10 % d’intérêts simples dus à l’échéance. Si le contrat ne prévoit aucune rémunération supplémentaire et que l’intégralité des 1 100 € est finalement versée au bout de deux ans, le rendement annualisé effectif est inférieur au taux contractuel initial. Si des intérêts de retard sont dus et effectivement payés, le calcul change.
Il est donc essentiel de distinguer le taux inscrit au contrat, les sommes réellement perçues et la durée pendant laquelle le capital est resté immobilisé.
Le risque concerne également la possibilité de revendre l’investissement. Les titres ou créances issus du crowdfunding immobilier ne disposent généralement pas d’un marché secondaire liquide comparable à celui des actifs financiers cotés. Lorsqu’une cession est juridiquement possible, elle peut dépendre d’un acquéreur disponible et s’effectuer avec une décote.
Le risque d’échéance fonctionne aussi dans l’autre sens. Un remboursement anticipé peut restituer les fonds avant la date envisagée, mais réduire le montant total des intérêts et obliger l’investisseur à rechercher un nouveau placement, éventuellement dans des conditions moins favorables.
Avant toute souscription, il faut donc exclure les sommes nécessaires à une échéance personnelle non négociable : apport pour un achat immobilier, règlement fiscal, dépenses essentielles ou engagement financier déjà prévu.
Un investissement peut présenter un rendement intéressant et rester inadapté à votre situation si vous ne pouvez pas supporter un décalage prolongé. Cette contrainte doit intervenir dans la comparaison finale des plateformes et des projets.
À retenir avant de comparer les offres
- Privilégier la qualité du remboursement : la solidité du financement et la crédibilité de la sortie comptent davantage qu’un écart limité entre les taux proposés.
- Comparer les droits réels de l’investisseur : le rang de créance, les garanties et les mécanismes de recouvrement déterminent les recours possibles en cas de difficulté.
- Confronter chaque opération à ses contraintes personnelles : un dossier peut être correctement structuré tout en étant incompatible avec votre horizon, votre besoin de liquidité ou vos autres expositions.
Comment comparer des plateformes de crowdfunding immobilier avant d’y placer votre argent ?
Pour comparer des plateformes de crowdfunding immobilier, il faut examiner leurs structures d’investissement, leurs méthodes de sélection, la transparence de leurs résultats et les documents fournis avant souscription. Le rendement moyen affiché n’est pas un indicateur suffisant. La comparaison doit également intégrer les modalités de remboursement, les garanties disponibles et la compatibilité des opérations avec votre situation patrimoniale.
Deux plateformes peuvent annoncer des rendements similaires tout en proposant des risques sensiblement différents. L’une peut financer des prêts ou des obligations remboursables in fine, tandis qu’une autre peut proposer des titres de capital ou des opérations comportant des remboursements intermédiaires.
La structure juridique influence directement les droits des investisseurs. Un créancier obligataire, un prêteur et un actionnaire ne disposent pas des mêmes possibilités de remboursement, de recours ou de participation aux résultats.
Pour effectuer une comparaison utile, il convient de renseigner les critères suivants pour chaque plateforme étudiée.
| Critère | Éléments à comparer | Conséquence pour l’investisseur |
|---|---|---|
| Statut réglementaire | Autorisation applicable, pays d’établissement et activité couverte | Cadre juridique et obligations de l’intermédiaire |
| Instrument proposé | Prêt, obligation, titre de capital ou autre structure | Droits financiers et risques juridiques différents |
| Rang de remboursement | Dette senior, dette subordonnée ou participation au capital | Ordre de priorité en cas de difficulté |
| Garanties | Nature, rang, valeur, inscription et conditions d’exécution | Perspectives de recouvrement, sans certitude de récupération |
| Historique | Remboursements, retards, défauts et pertes | Visibilité sur les résultats réellement constatés |
| Documentation | Contrats, informations clés, financement et pièces opérationnelles | Capacité à examiner les risques avant souscription |
| Modalités de paiement | Capital in fine, amortissement ou intérêts périodiques | Calendrier de trésorerie et risque de réinvestissement |
| Continuité d’activité | Organisation du suivi et du recouvrement en cas de cessation d’activité | Gestion des investissements après une défaillance de l’intermédiaire |
Les modalités de remboursement doivent notamment être comparées au-delà du taux. Un financement avec capital remboursé intégralement à l’échéance concentre le risque de non-remboursement sur cette date. Un remboursement progressif peut réduire l’encours restant exposé, à condition que les paiements prévus soient effectivement honorés.
Le versement périodique d’intérêts ne signifie pas davantage que le capital est protégé. Les conditions de remboursement du principal restent déterminantes.
La profondeur documentaire constitue aussi un indicateur de transparence. Une plateforme qui donne accès aux contrats, au plan de financement détaillé et aux éléments justifiant la valeur de l’actif permet une analyse plus rigoureuse qu’une plateforme se limitant à une présentation commerciale.
L’avertissement de l’AMF sur les risques du financement participatif, publié le 18 juin 2025, rappelle que le capital et les intérêts ne sont pas garantis. Il souligne aussi les risques liés à la cessation d’activité des plateformes, les difficultés possibles de revente et les frais pouvant accompagner les procédures de recouvrement.
La comparaison finale doit ainsi associer quatre décisions : choisir un intermédiaire dont le fonctionnement est compréhensible, sélectionner une opération financièrement documentée, apprécier les recours disponibles et déterminer si le montant investi reste supportable en cas de retard ou de perte.
La prochaine action consiste à sélectionner un dossier concret, à renseigner cette grille avec les pièces disponibles et à demander les justificatifs manquants. Si la source de remboursement, le rang de la créance ou les conditions de défaut restent impossibles à établir, renoncer à l’opération demeure une décision d’investissement rationnelle.
Une hypothèque suffit-elle à protéger le capital investi ?
Non. Une hypothèque peut améliorer les possibilités de recouvrement, mais sa valeur dépend notamment du bien concerné, de son prix de réalisation, du rang des créanciers et des frais de procédure. Il faut vérifier qu’elle a été valablement constituée et comprendre qui bénéficie de cette garantie. Une sûreté immobilière ne garantit pas le remboursement intégral du capital.
Peut-on investir si le promoteur ne publie pas ses comptes ?
L’absence de comptes publics ne signifie pas nécessairement qu’une entreprise est en difficulté, car les obligations de publication varient selon les juridictions et les situations. Elle limite toutefois les informations disponibles pour apprécier sa solidité financière. Il convient de demander des éléments financiers complémentaires et de vérifier les références de l’opérateur avant de prendre une décision.
Que faire lorsqu’un projet ne rembourse pas à l’échéance ?
Il faut consulter les clauses contractuelles, demander à la plateforme une situation actualisée de l’opération et identifier les mesures engagées auprès de l’emprunteur. Les informations importantes comprennent les causes du retard, les sommes restant dues, les garanties mobilisables et les perspectives de recouvrement. Selon le contrat et la juridiction, les investisseurs peuvent être représentés collectivement ou devoir entreprendre certaines démarches particulières.
Comment interpréter une plateforme qui affiche un taux de défaut de 0 % ?
Il faut d’abord vérifier la définition du défaut, la période couverte et l’ancienneté des opérations financées. Un portefeuille récent peut ne pas avoir encore atteint les échéances auxquelles les difficultés deviennent visibles. Il est également nécessaire de distinguer les projets en retard, les procédures de recouvrement et les pertes définitivement constatées. Un taux de défaut nul ne constitue donc pas, à lui seul, un indicateur de sécurité.
Un investisseur peut-il perdre davantage que le montant souscrit ?
La perte économique liée à des titres ou prêts classiques est généralement centrée sur le capital engagé et les revenus non perçus. Toutefois, les frais contractuels éventuels, les coûts de recouvrement et certaines obligations propres à la structure juridique peuvent modifier le coût total pour l’investisseur. Il faut vérifier les documents de souscription pour déterminer précisément l’étendue des engagements et les dépenses susceptibles de rester à sa charge.